Scalable Capital Bank
- 4,4
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
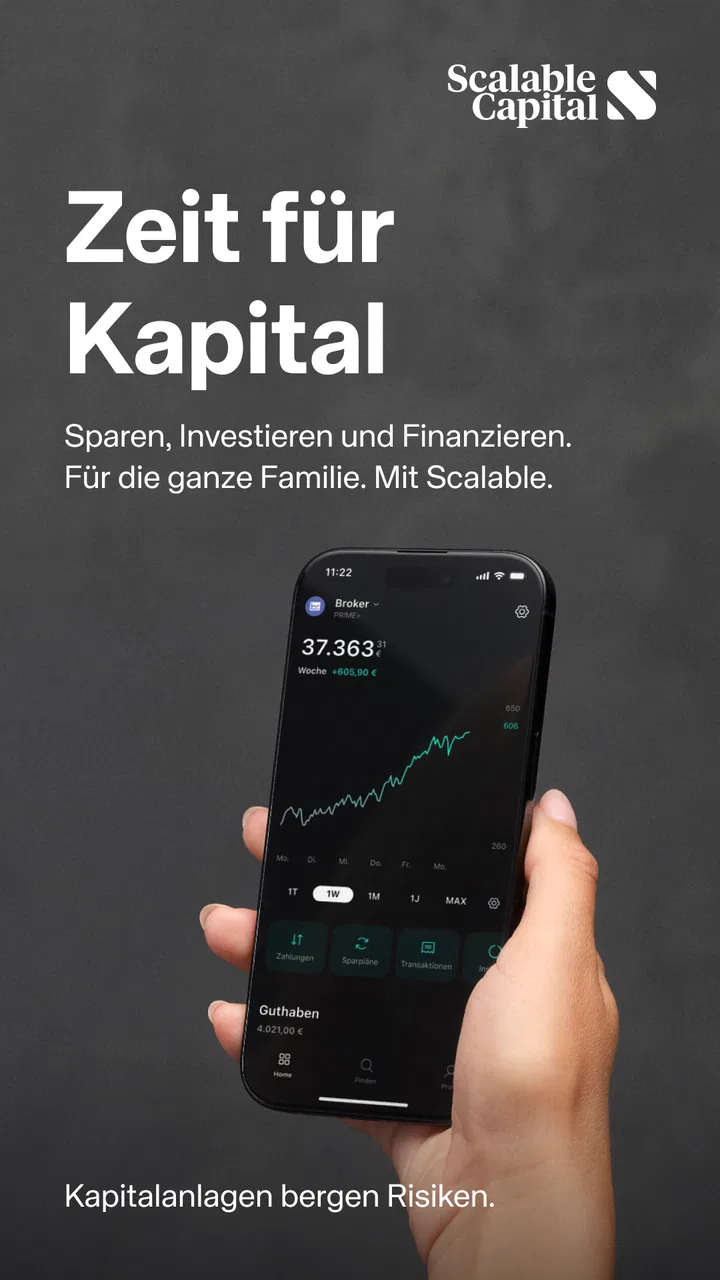
Wer mit dem Investieren anfangen möchte, landet schnell bei einer wichtigen Frage: Ist die App einfach genug für den Alltag, ohne die Geldanlage zu sehr zu vereinfachen? Genau hier setzt Scalable Capital an. Ich habe die Anwendung als mobile Finanz-App betrachtet und dabei besonders darauf geachtet, wie verständlich die ersten Schritte wirken, wo typische Reibung entsteht und wie gut sich regelmäßiges Sparen in den persönlichen Alltag einbauen lässt.
Die Anwendung stammt von Scalable AG und ist kostenlos erhältlich. Sie richtet sich an Menschen, die Aktien, ETFs und weitere Anlageformen nicht ausschließlich über eine klassische Bank verwalten möchten. Gleichzeitig ist sie kein Spielgeld-Werkzeug: Entscheidungen über Wertpapiere bleiben echte Finanzentscheidungen, und die übersichtliche Oberfläche nimmt einem weder das Risiko noch die Verantwortung ab.
Mit einer durchschnittlichen Bewertung von 4,3 bei rund 41.000 Bewertungen und mehr als einer Million Installationen gehört die App zu den bekannten mobilen Angeboten im Finanzbereich. Das Alterssiegel „USK ab 0 Jahren“ sagt dabei nur etwas über die formale Altersfreigabe aus, nicht darüber, ob eine Geldanlage für jede Person geeignet ist. Für mich ist der entscheidende Punkt deshalb weniger die Popularität, sondern ob die App beim Einrichten, Beobachten und Anpassen eines Plans wirklich verlässlich verständlich bleibt.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Wo der Einstieg in der Praxis ins Stocken geraten kann
Der erste Kontakt mit einer Finanz-App ist anders als bei einer gewöhnlichen Shopping- oder Notiz-App. Schon kleine Unklarheiten können dazu führen, dass man einen Vorgang abbricht. Bei Scalable Capital betrifft das vor allem die gedankliche Vorbereitung: Wer noch kein klares Ziel, keine Vorstellung vom Anlagehorizont und kein eigenes Budget festgelegt hat, kann sich von den vielen Möglichkeiten schneller überfordert fühlen als jemand, der bereits weiß, wonach er sucht.
Ich würde deshalb nicht direkt mit der Frage beginnen, welche Aktie gerade interessant aussieht. Besser ist es, zuerst zu klären, ob man einmalig investieren oder regelmäßig sparen möchte. Ein Sparplan verändert den Ablauf deutlich: Man legt einen Betrag und einen Rhythmus fest und muss nicht bei jeder Ausführung neu entscheiden. Das ist praktisch, verlangt aber Disziplin und die Bereitschaft, auch bei schwankenden Kursen nicht vorschnell einzugreifen.
Ein häufiger Stolperstein ist außerdem die Verwechslung von Kontoübersicht und tatsächlichem Anlageergebnis. Eine grüne oder rote Veränderung in der App ist eine Momentaufnahme. Sie sagt nicht automatisch, ob eine Strategie zu den eigenen Zielen passt. Wer täglich nachschaut, kann sich von kurzfristigen Bewegungen unnötig beeinflussen lassen. In meinem Umgang mit solchen Apps ist eine feste Prüfroutine sinnvoller: etwa ein kurzer Blick beim monatlichen Budgettermin statt ständiger Kontrolle.
Auch die Suche nach einem bestimmten Wertpapier kann für Einsteiger weniger selbsterklärend sein, als es die moderne Oberfläche zunächst vermuten lässt. Ein ähnlicher Name kann zu verschiedenen Produkten führen, und bei ETFs sind nicht nur der Name, sondern auch Anlageziel, Zusammensetzung und laufende Kosten relevant. Ich würde immer die Produktinformationen lesen, bevor ich eine Auswahl bestätige. Die App kann den Zugriff vereinfachen, aber sie ersetzt nicht den Vergleich.
Ein realistischer Alltag mit einem Sparplan
Angenommen, ich möchte nach dem Gehaltseingang einen festen Betrag für langfristige Ziele zurücklegen. Dann wäre ein Sparplan grundsätzlich bequemer als jeden Monat manuell einen Kauf auszulösen. Ich richte den Ablauf in Ruhe ein, prüfe den Betrag gegen mein Monatsbudget und lasse danach nicht jede kleine Kursbewegung meine Entscheidung bestimmen. Der Vorteil liegt hier nicht in spektakulären Funktionen, sondern in der Wiederholbarkeit.
Wichtig ist, den Sparbetrag nicht zu hoch anzusetzen. Eine Einstellung, die nur in einem besonders guten Monat funktioniert, wird beim ersten unerwarteten Aufwand zum Problem. Ich würde daher mit einem Betrag beginnen, der auch bei einer kaputten Waschmaschine oder einer höheren Rechnung noch tragbar bleibt. Erst wenn dieser Ablauf mehrere Monate problemlos in das Haushaltsbudget passt, würde ich über eine Anpassung nachdenken.
Der praktische Nachteil eines Sparplans ist, dass er leicht auf Autopilot läuft. Das klingt zunächst positiv, kann aber dazu führen, dass man die eigene finanzielle Situation nicht mehr regelmäßig überprüft. Ein Sparplan sollte nicht einfach unangetastet bleiben, wenn sich Einkommen, Schulden, Rücklagen oder Lebensziele verändern. Die App macht die Ausführung bequem; die jährliche persönliche Kontrolle bleibt trotzdem meine Aufgabe.
Welche Vorbereitung die Einrichtung deutlich leichter macht
Bevor ich die App einrichte, würde ich drei Dinge bereitlegen: ein klares monatliches Budget, eine grobe Vorstellung vom Anlagehorizont und die Entscheidung, ob ich kurzfristige Schwankungen aushalten kann. Diese Vorbereitung klingt banal, spart aber Zeit. Wer nur deshalb investiert, weil gerade viel über Märkte gesprochen wird, startet mit einer anderen Erwartung als jemand, der langfristig Vermögen aufbauen möchte.
Bei der Kontoeröffnung und Identitätsprüfung sollte man außerdem darauf achten, dass persönliche Angaben exakt und konsistent eingegeben werden. Schon ein Schreibfehler oder eine nicht passende Information kann einen Prüfprozess verlängern. Wenn die App an dieser Stelle scheinbar nicht weitergeht, würde ich nicht mehrfach wahllos zurückspringen, sondern zuerst die Eingaben kontrollieren und die Anwendung vollständig aktualisieren beziehungsweise neu öffnen.
Die aktuelle Version trägt die Bezeichnung 26.12.1 und läuft ab iOS oder Android 9. Das ist für viele Geräte ausreichend, trotzdem lohnt sich vor der Installation ein Blick auf das eigene Betriebssystem. Gerade bei älteren Smartphones können veraltete Systemkomponenten, wenig freier Speicher oder aggressive Energiesparregeln den Eindruck erwecken, die Finanz-App selbst sei fehlerhaft.
Wenn eine Anmeldung oder Bestätigung nicht funktioniert
Bei Problemen mit der Anmeldung würde ich zuerst zwischen drei Situationen unterscheiden: Die App startet nicht, die Anmeldung wird abgelehnt oder ein Bestätigungsschritt lädt nicht vollständig. Diese Fälle haben oft unterschiedliche Ursachen. Ein Neustart hilft bei einem eingefrorenen Bildschirm, aber nicht bei falschen Zugangsdaten oder einer fehlenden Bestätigung.
Mein sicherer Ablauf wäre: Internetverbindung wechseln, Anwendung schließen, erneut öffnen und die Eingaben sorgfältig prüfen. Wenn das Problem nur im mobilen Netz auftritt, kann ein Wechsel zu einem stabilen WLAN aufschlussreich sein. Umgekehrt kann ein kurzer Test im Mobilfunknetz zeigen, ob das heimische Netzwerk den Zugriff behindert. Ich würde dabei keine sensiblen Zugangsdaten an unbekannte Personen weitergeben und keine angeblichen Hilfsangebote aus Nachrichten oder sozialen Netzwerken verwenden.
Besonders bei Finanz-Apps sollte man nicht ungeduldig auf Links klicken, die per E-Mail oder Nachricht eintreffen. Wenn eine Aufforderung ungewöhnlich wirkt, würde ich den Vorgang direkt aus der offiziellen App heraus prüfen. Das ist keine spezielle Funktion von Scalable Capital, sondern eine grundlegende Sicherheitsgewohnheit, die beim Umgang mit Wertpapierkonten besonders wichtig ist.
Einrichtung, Wiederherstellung und die Grenzen der App
Bei der Einrichtung würde ich mir Zeit nehmen, Angaben und gewählte Anlageziele in Ruhe zu prüfen, statt einen abgebrochenen Vorgang vorschnell neu zu starten. Für die Wiederherstellung gilt für mich derselbe Grundsatz: erst klären, an welcher Stelle der Ablauf hängt, dann gezielt weiterarbeiten. So wird auch deutlich, wo die App unterstützt – und wo die eigene Vorbereitung und ein realistischer Umgang mit Geld wichtiger bleiben als jede Oberfläche.
Die wichtigsten Prüfungen nach der Einrichtung
Nach dem Start würde ich nicht sofort einen Kauf ausführen. Zuerst sollte ich prüfen, ob mein Profil korrekt angelegt ist, ob die gewählte Zahlungsquelle passt und ob der geplante Betrag tatsächlich zu meinem Budget passt. Ebenso wichtig ist die Frage, ob ich die Produktart verstanden habe. Ein breit gestreuter ETF, eine einzelne Aktie und ein Sparplan sind keine austauschbaren Begriffe, auch wenn sie in derselben App erreichbar sein können.
Für mich gehört auch dazu, die Ausführung eines Sparplans nicht nur einmal zu betrachten. Ich würde nach dem ersten vorgesehenen Termin kontrollieren, ob der Vorgang so verbucht wurde, wie ich ihn erwartet habe. Das bedeutet nicht, ständig die Kurse zu verfolgen. Es geht um eine einmalige Plausibilitätsprüfung: Ist der Betrag richtig, wurde das passende Produkt verwendet und erscheint die Buchung nachvollziehbar?
Ein weiterer praktischer Tipp ist, die eigene Anlagestruktur außerhalb der App grob zu dokumentieren. Eine einfache Notiz mit Ziel, monatlichem Betrag und gewünschtem Zeithorizont reicht. Dadurch erkenne ich später leichter, ob ich aus einem sachlichen Grund etwas ändern möchte oder nur auf eine kurzfristige Marktbewegung reagiere. Die App zeigt mir den aktuellen Stand; meine Notiz erinnert mich an den ursprünglichen Plan.
So würde ich einen unterbrochenen Ablauf wieder aufnehmen
Wenn die Einrichtung mitten im Prozess abbricht, würde ich nicht sofort einen zweiten Vorgang beginnen. Zuerst prüfe ich, ob der erste Versuch vielleicht bereits gespeichert wurde. Mehrere parallele Anläufe können unnötige Verwirrung erzeugen, besonders wenn eine Prüfung oder eine Bestätigung beteiligt ist. Ein erneuter Start ist erst sinnvoll, wenn klar ist, dass der vorherige Vorgang nicht abgeschlossen wurde.
Bei einem Sparplan, der scheinbar nicht ausgeführt wurde, sollte man ebenfalls zwischen Anzeigeverzögerung, fehlender Deckung und einem tatsächlichen Fehler unterscheiden. Ich würde zuerst den Kontostand und die hinterlegte Zahlungsquelle prüfen und anschließend die Details des Plans ansehen. Ein zu niedriger Kontostand ist kein App-Fehler. Ebenso kann eine verspätete Anzeige durch die Verarbeitung einer Buchung entstehen, ohne dass die ursprüngliche Einstellung verloren ist.
Wenn nur einzelne Ansichten nicht laden, hilft häufig ein sauberer Neustart der App. Bleibt das Verhalten bestehen, würde ich das Betriebssystem und die App-Version kontrollieren. Auf einem älteren Gerät kann die technische Umgebung der eigentliche Auslöser sein. Das ist ein wichtiger Unterschied: Nicht jedes Problem lässt sich durch eine neue Einstellung innerhalb der Anwendung lösen.
Wann eine andere Lösung besser passt
Scalable Capital gefällt mir besonders für Menschen, die Wertpapierinvestments und Sparpläne mobil an einem Ort organisieren möchten. Wer dagegen ausschließlich ein Girokonto, Bargeldverwaltung oder eine klassische persönliche Beratung sucht, wird in einer traditionellen Bank wahrscheinlich besser aufgehoben sein. Die App ist auf digitale Abläufe ausgerichtet; wer jeden Schritt mit einem festen Ansprechpartner besprechen möchte, sollte diesen Unterschied ernst nehmen.
Auch für sehr aktive Trader ist die Anwendung nicht automatisch die beste Wahl. Wer laufend handeln, viele professionelle Analysewerkzeuge nutzen oder eine besonders spezialisierte Handelsoberfläche erwartet, sollte Angebote aus diesem Bereich direkt vergleichen. Die Stärke von Scalable Capital liegt für mich eher in der Verbindung aus einfacher Bedienung, Wertpapierzugang und wiederkehrendem Sparen als in einer möglichst komplexen Handelsumgebung.
Umgekehrt ist ein klassisches Bankdepot nicht immer die bessere Option. Für jemanden, der bereits ein Girokonto bei einer Hausbank hat und nur selten investiert, kann der vertraute Weg bequemer wirken. Wer aber regelmäßig sparen und seine Anlagen unabhängig vom täglichen Bankgeschäft im Blick behalten möchte, kann von der klaren Ausrichtung der App profitieren. Die Entscheidung hängt damit weniger von einem pauschalen „besser“ ab, sondern vom eigenen Arbeitsstil.
Was ich bei Kosten und Risiko nicht übersehen würde
Die App selbst ist kostenlos erhältlich. Das sollte ich aber nicht mit einer vollständig kostenlosen Geldanlage gleichsetzen. Bei Wertpapiergeschäften können je nach Produkt, Ausführung und Bedingungen Kosten oder Spreads eine Rolle spielen. Deshalb würde ich vor jeder Bestätigung die angezeigten Informationen aufmerksam lesen und mich nicht allein von der kostenlosen Installation leiten lassen.
Ebenso wichtig ist, dass ein kostenloser Zugang keine Rendite verspricht. Aktien und ETFs können im Wert steigen oder fallen. Ein Sparplan verteilt Käufe über die Zeit, beseitigt aber weder Marktrisiken noch die Möglichkeit eines Verlusts. Wer das investierte Geld kurzfristig für Miete, Rechnungen oder einen Notfall braucht, sollte zuerst eine ausreichende finanzielle Reserve aufbauen, statt die App als Ersatz für ein Notfallkonto zu verwenden.
Ein konkreter Trade-off zeigt sich bei der Einfachheit: Je weniger Hürden ein Kauf hat, desto leichter kann man auch impulsiv handeln. Ich würde Benachrichtigungen und die eigene Kontrollroutine deshalb so wählen, dass die App nicht zum täglichen Unterhaltungsprogramm wird. Für langfristiges Investieren ist weniger Aktion oft die bessere Entscheidung.
Mein praktisches Urteil für verschiedene Nutzer
Nach meiner Einschätzung ist Scalable Capital eine gute Wahl für Einsteiger und fortgeschrittene Privatanleger, die Aktien, ETFs und Sparpläne digital verwalten möchten und bereit sind, sich mit den Grundlagen selbst auseinanderzusetzen. Die kostenlose App, die mobile Ausrichtung und die Konzentration auf Investieren und Vorsorge machen den Einstieg zugänglich. Besonders sinnvoll finde ich den Ansatz für Menschen, die einen festen Sparrhythmus suchen und nicht jeden Monat einen manuellen Kauf planen wollen.
Ich würde sie hingegen nicht blind empfehlen, wenn jemand eine persönliche Anlageberatung, eine vollständige klassische Bankbeziehung oder sehr umfangreiche Profi-Werkzeuge erwartet. Auch wer bei Kursschwankungen schnell nervös wird, sollte vor dem Start die eigene Risikotoleranz ehrlich prüfen. Eine übersichtliche App kann Entscheidungen erleichtern, aber sie kann keine falsche Strategie in eine passende verwandeln.
Mein Fazit fällt deshalb positiv, aber bewusst nüchtern aus: Scalable Capital ist ein brauchbares Werkzeug für den strukturierten Einstieg in die digitale Geldanlage. Die größten Vorteile entstehen nicht dadurch, dass man möglichst oft in die App schaut, sondern durch einen realistischen Sparbetrag, eine klare Auswahl und regelmäßige, nicht hektische Kontrollen. Die beste Nutzung ist für mich ein ruhiger, nachvollziehbarer Ablauf statt ständiger Aktivität.
Wer sich vor der Einrichtung vorbereitet, bei technischen Problemen systematisch vorgeht und Kosten sowie Risiken vor jeder Entscheidung mitdenkt, dürfte mit der Anwendung deutlich besser zurechtkommen. Die App kann Investieren und Vorsorgen bequemer machen; sie sollte aber immer ein Werkzeug für einen eigenen Plan bleiben und nicht dessen Ersatz.
Häufig gestellte Fragen zu Scalable Capital Bank
01Was ist Scalable Capital Bank und welche Leistungen bietet die App?
Scalable Capital Bank ist die Banking- und Investmentplattform von Scalable Capital. Über die App können Nutzer unter anderem ein Tagesgeldkonto verwalten, Geld überweisen und – je nach gewähltem Angebot – in Aktien, ETFs, Fonds oder andere Wertpapiere investieren. Die Anwendung verbindet Kontofunktionen mit einem übersichtlichen Depot. Vor der Nutzung sollten Sie prüfen, welche Produkte in Ihrem Land verfügbar sind und welche Gebühren gelten.
02Ist mein Geld bei Scalable Capital Bank geschützt?
Für Guthaben und Wertpapierbestände gelten unterschiedliche Schutzmechanismen. Einlagen auf einem entsprechenden Bankkonto können grundsätzlich bis zur gesetzlichen Einlagensicherungsgrenze geschützt sein, sofern sie bei einer teilnehmenden Bank verwahrt werden. Wertpapiere im Depot bleiben normalerweise Eigentum des Kunden und werden getrennt verwahrt. Die konkrete Absicherung hängt jedoch vom Produkt, der kontoführenden Bank und den aktuellen Bedingungen ab. Lesen Sie deshalb die offiziellen Informationen sorgfältig.
03Welche Kosten und Gebühren entstehen bei der Nutzung von Scalable Capital Bank?
Die Kosten hängen vom gewählten Modell und den genutzten Funktionen ab. Möglich sind beispielsweise eine monatliche Abonnementgebühr, Orderkosten, Spreads, Produktkosten von ETFs oder Fonds sowie Gebühren für bestimmte Börsenplätze oder Dienstleistungen. Auch kostenlose Sparpläne können indirekte Kosten enthalten. Vor dem Download allein lässt sich die persönliche Gebührenbelastung nicht beurteilen. Vergleichen Sie daher das aktuelle Preis- und Leistungsverzeichnis mit Ihrem geplanten Nutzungsverhalten.
04Wie sicher ist die Anmeldung und der Handel in der Scalable-Capital-App?
Die App verwendet üblicherweise Sicherheitsmaßnahmen wie eine geschützte Anmeldung, Gerätebindung und eine zusätzliche Bestätigung sensibler Vorgänge. Trotzdem bleibt der sichere Umgang mit dem eigenen Smartphone entscheidend. Verwenden Sie ein starkes Passwort, aktivieren Sie biometrische Funktionen nur auf einem vertrauenswürdigen Gerät und installieren Sie Updates aus offiziellen App-Stores. Geben Sie niemals Zugangsdaten oder Bestätigungscodes weiter und prüfen Sie verdächtige Nachrichten besonders aufmerksam.
05Für wen eignet sich Scalable Capital Bank und welche Risiken sollte ich kennen?
Die App eignet sich vor allem für Nutzer, die Bankgeschäfte und langfristiges Investieren bequem mobil verwalten möchten. Sie ersetzt jedoch keine persönliche Finanzberatung. Wertpapierinvestments können im Wert schwanken und zu Verlusten führen; auch Zinsen, Verfügbarkeit und Konditionen können sich ändern. Einsteiger sollten zunächst die Produktinformationen lesen, ein passendes Risikoniveau wählen und nur Geld investieren, das nicht kurzfristig für laufende Ausgaben benötigt wird.
Vorteile
- Kostenloses Verrechnungskonto mit deutscher IBAN verfügbar.
- Sparpläne für ETFs
- Aktien und Kryptowährungen flexibel einstellbar.
- Moderne App mit übersichtlicher Portfolio- und Performanceanzeige.
- Bruchstückhandel ermöglicht Investitionen mit kleinen Beträgen.
- Zugang zu Tagesgeldangeboten mit variablen Zinsen möglich.
Nachteile
- Nicht alle Wertpapiere und Handelsplätze sind verfügbar.
- Kryptowährungen können nicht auf eine externe Wallet übertragen werden.
- Variable Zinsen beim Tagesgeld können jederzeit angepasst werden.
- Für persönliche Beratung gibt es keine flächendeckenden Filialen.
- Steuerliche Dokumente und Abrechnungen können Einsteigern komplex erscheinen.

Scalable Capital Bank
Galerie